Article à jour en septembre 2026. Les règles de résiliation en ligne et le calendrier de la facturation électronique évoluent régulièrement : je mets cet article à jour si un texte change.
Passer à l’abonnement change votre entreprise avant de changer votre site. Vous ne vendez plus une transaction, vous vendez une promesse de service sur une durée, et vous encaissez sans que le client revalide chaque mois.
La trésorerie devient prévisible, la relation permanente, la comptabilité rythmée. C’est ce basculement qui alourdit la mise en oeuvre, bien plus que la partie "paiement" elle-même.
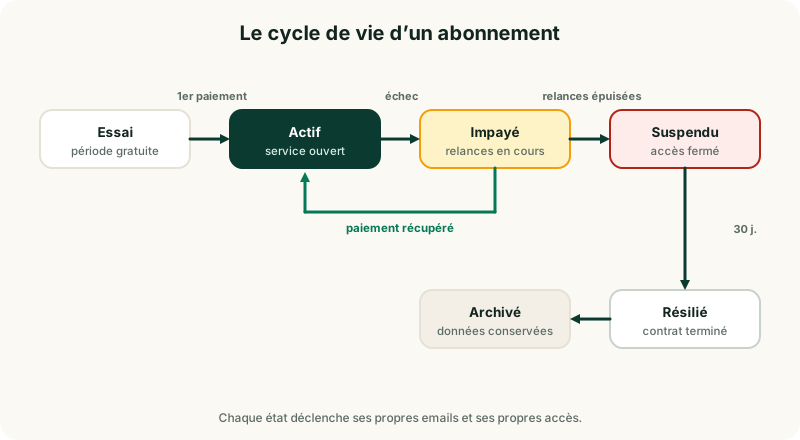
Un paiement ponctuel a deux issues : il passe ou il échoue. Un abonnement est un objet qui vit. Il démarre, se renouvelle, tombe en impayé, se suspend, change de formule, se résilie. Chaque état doit exister dans votre base, déclencher les bons emails, ouvrir ou fermer le bon accès, produire la bonne facture. Ajoutez un cadre légal nettement plus exigeant que pour une vente simple, et vous comprenez pourquoi ces projets débordent presque toujours leur budget initial.
Je ne suis ni juriste ni développeur de systèmes de paiement : mon métier, c’est la visibilité des sites. Mais la question revient souvent chez mes clients qui veulent passer au revenu récurrent, et les erreurs coûtent cher. J’ai donc lu les textes et la documentation officielle, et je vous en fais la synthèse, sources à l’appui. Pour votre contrat, un professionnel du droit reste la bonne personne : un contrat d’abonnement destiné à des consommateurs doit être relu avant mise en ligne.
Abonnement, prélèvement, paiement en plusieurs fois : trois choses différentes
Le vocabulaire est la première source d’erreur de cadrage. Ces trois mécanismes ressemblent à des paiements répétés, mais ils n’ont ni le même contrat, ni les mêmes obligations, ni la même mise en oeuvre.
L’abonnement est un contrat qui donne accès à un service tant qu’il court. Il peut être reconduit tacitement, et le client peut résilier. Exemple : une salle de sport à 39 euros par mois, sans engagement.
Le prélèvement automatique n’est pas un contrat, c’est un moyen d’exécution : la technique par laquelle vous allez chercher l’argent sur le compte du client, sur la base d’une autorisation. Un abonnement peut être payé par prélèvement, par carte ou par virement. Exemple : une cotisation annuelle d’association encaissée par prélèvement SEPA en janvier.
Le paiement en plusieurs fois est un paiement unique fractionné : le montant total est dû dès le départ, la contrepartie est livrée en une fois, il n’y a rien à reconduire. Exemple : une formation à 1 200 euros réglée en quatre échéances de 300 euros. Attention : selon le nombre d’échéances et la présence de frais, ce mécanisme peut relever du crédit à la consommation, qui est un régime entièrement différent et hors du champ de cet article.
Retenez la distinction opérationnelle : dans un abonnement, l’incertitude porte sur la durée. Dans un paiement fractionné, elle porte seulement sur le recouvrement.
Les deux moyens de paiement possibles et leurs conséquences
La carte bancaire
La carte est le chemin le plus court. Le client saisit ses coordonnées une fois, votre prestataire de paiement conserve une référence sécurisée à cette carte, et vous déclenchez les échéances suivantes sans intervention du client.
Cette référence s’appelle un token : une chaîne de caractères sans valeur intrinsèque qui remplace le numéro de carte chez votre prestataire. Ce mécanisme, la tokenisation, est ce qui vous permet de ne jamais stocker de numéro de carte chez vous.
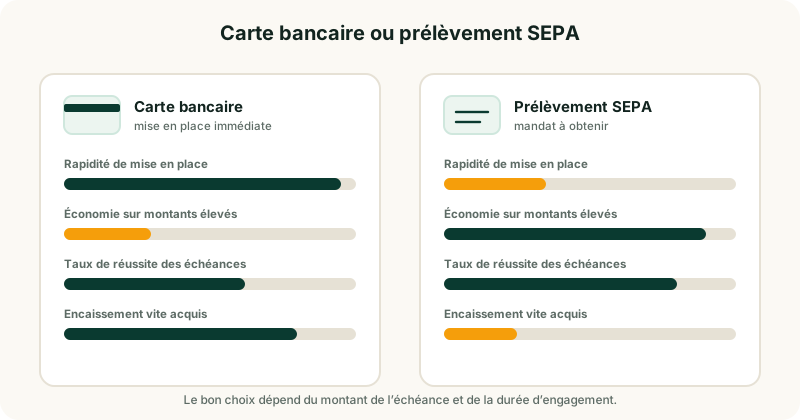
Les contreparties sont connues. Les cartes expirent, généralement tous les trois ou quatre ans, ce qui provoque mécaniquement des échecs. Elles sont aussi opposées, perdues, remplacées. Et la tarification est essentiellement proportionnelle : une commission en pourcentage du montant, plus une part fixe faible. Sur un abonnement à 29 euros par mois, cette commission est indolore. Sur un abonnement à 900 euros par mois, elle devient une ligne budgétaire.
Le prélèvement SEPA
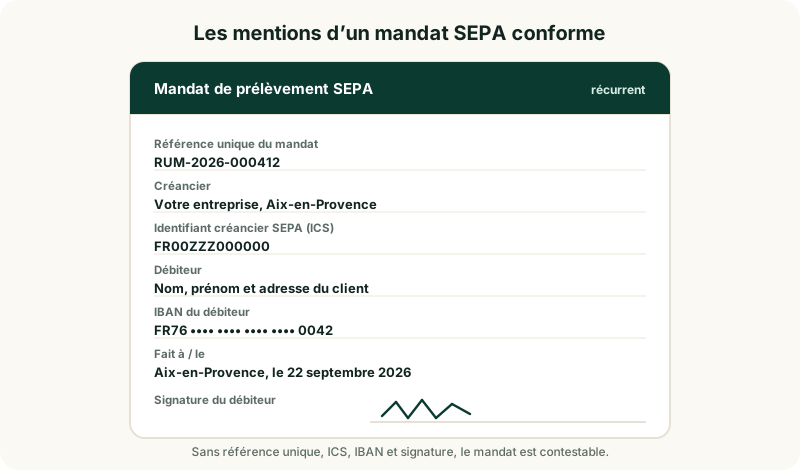
Le prélèvement SEPA repose sur un mandat : un document par lequel le client vous autorise à débiter son compte et autorise sa banque à exécuter ce débit. Ce mandat porte une référence unique, votre identifiant créancier SEPA, l’IBAN du client, sa signature et la date. Il doit être conservé et produit sur demande de la banque du débiteur.
Le mandat s’obtient, il ne s’improvise pas. Vous devez d’abord demander un identifiant créancier SEPA (ICS) auprès de votre banque, ce qui prend généralement de quelques jours à quelques semaines. Ensuite, un mandat qui n’a donné lieu à aucun prélèvement pendant 36 mois devient caduc et ne doit plus être utilisé.
Le coût est en général un forfait fixe par transaction, ce qui rend le SEPA nettement plus économique que la carte au-delà d’un certain montant. Le point de bascule dépend entièrement des grilles tarifaires : calculez-le sur la vôtre, ne le supposez pas.
En contrepartie, la fenêtre de contestation est longue. Dans le schéma SEPA Core, le débiteur peut demander le remboursement d’un prélèvement autorisé pendant 8 semaines après le débit, sans avoir à se justifier. En cas d’opération contestée comme non autorisée, la fenêtre peut aller jusqu’à 13 mois. Vous devez donc considérer qu’un encaissement SEPA n’est pas définitivement acquis avant deux mois.
| Critère | Carte bancaire | Prélèvement SEPA |
|---|---|---|
| Mise en place | Immédiate une fois le compte marchand ouvert | Quelques jours à quelques semaines (ICS puis mandat) |
| Structure de coût | Commission en pourcentage + part fixe faible | Forfait fixe par transaction, indépendant du montant |
| Taux d’échec | Plus élevé (expiration, opposition, plafond) | Plus faible, rejets concentrés sur la provision |
| Délai de contestation | Selon les règles des schémas de carte, à vérifier auprès de votre prestataire | 8 semaines si autorisé, jusqu’à 13 mois si contesté comme non autorisé |
| Profil d’usage | Montants faibles à moyens, engagement court, clientèle internationale | Montants élevés, engagement long, clientèle française ou zone euro |
Les trois voies de mise en oeuvre
C’est la décision structurante. Elle détermine votre budget, votre délai, votre exposition réglementaire et votre capacité à changer de prestataire plus tard.
1. Une page de paiement hébergée par le prestataire
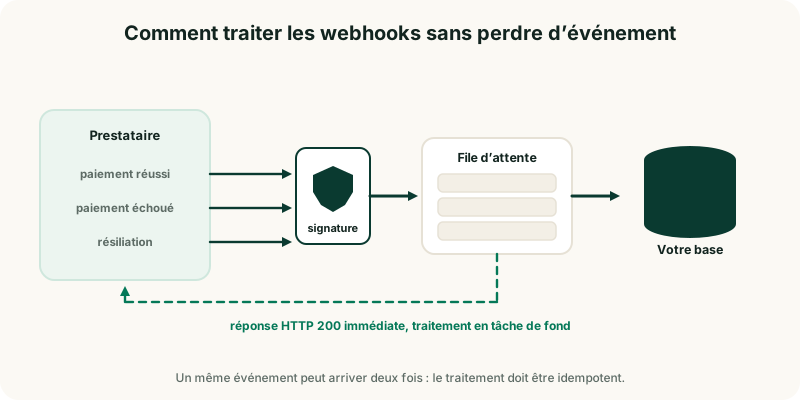
Le principe. Votre site redirige le client vers une page de paiement servie par le prestataire, ou l’affiche dans un cadre isolé intégré à votre page. Le client y saisit ses coordonnées bancaires. Aucune donnée de carte ne transite par vos serveurs. Le prestataire crée l’abonnement, prélève chaque échéance et vous notifie des événements.
- Coût : faible en développement, l’essentiel est la commission du prestataire. Délai : quelques jours.
- Compétences : configurer un compte marchand, poser une redirection, traiter les notifications serveur à serveur.
- Limites : personnalisation graphique restreinte, parcours qui sort visuellement de votre site, règles métier contraintes par ce que sait faire le prestataire.
- Pour qui : la très grande majorité des TPE et PME qui démarrent un abonnement, et tous les catalogues d’offres simples.
2. Un module ou une extension de votre CMS
Le principe. Vous installez un module fourni par le prestataire ou par un éditeur tiers, qui ajoute la gestion d’abonnement à votre plateforme existante.
- Coût : licence du module, souvent annuelle, plus paramétrage, plus le coût récurrent des mises à jour de compatibilité. Délai : quelques jours à quelques semaines selon la propreté de votre installation.
- Compétences : maîtrise de la plateforme, et capacité à lire le code du module quand il se comporte mal.
- Limites : c’est la voie dont la qualité varie le plus. Vous héritez du rythme de l’éditeur : si votre CMS publie une version majeure et que le module suit six mois plus tard, vous êtes bloqué entre une plateforme non mise à jour et un abonnement qui ne tourne plus. Évaluez le module comme vous évalueriez un fournisseur : fréquence des mises à jour, réactivité du support, nombre d’installations actives, existence d’un export de données.
- Pour qui : les sites déjà construits sur une plateforme e-commerce, quand un module mature existe pour cette plateforme et pour le prestataire choisi.
3. Une intégration sur mesure via l’API du prestataire
Le principe. Votre application pilote directement le prestataire par son interface de programmation : création du client, enregistrement du moyen de paiement, création de l’abonnement, changements de formule, traitement des événements.
- Coût : plusieurs semaines de développement initial, et surtout de la maintenance continue, car les prestataires font évoluer leurs API et les schémas de carte leurs règles. Délai : plusieurs semaines à plusieurs mois selon la complexité du modèle tarifaire.
- Compétences : développement back-end, gestion d’événements asynchrones, tests d’intégration, supervision en production.
- Limites : vous portez la logique métier, donc les bugs. Un abonnement mal traité, c’est un client facturé à tort ou un service ouvert gratuitement.
- Elle s’impose quand : votre tarification ne rentre pas dans les modèles standards du prestataire (facturation à l’usage, paliers multiples, abonnements groupés, revente à des revendeurs), ou doit se synchroniser avec un système métier existant qui reste la source de vérité.
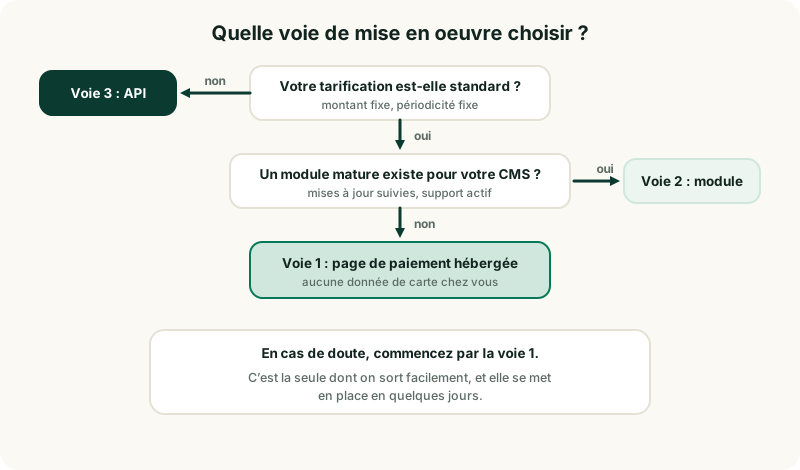
L’arbre de décision. Votre tarification est-elle standard ? Si non, voie 3. Si oui, votre site tourne-t-il sur un CMS disposant d’un module mature pour votre prestataire ? Si oui, voie 2. Sinon, voie 1. En cas de doute, commencez par la page hébergée : c’est la seule voie dont on sort facilement.
Choisir son prestataire de paiement
Ne cherchez pas le meilleur prestataire, cherchez celui qui coche vos critères. Voici ceux qui comptent, par ordre d’impact décroissant sur un projet d’abonnement.
La portabilité des moyens de paiement enregistrés. C’est le critère le plus coûteux quand on l’ignore, et c’est pour cela qu’il figure en premier. Les cartes de vos clients sont stockées chez votre prestataire sous forme de tokens qui ne valent que chez lui. Si vous changez de prestataire sans prévoir la migration, vous devez redemander leurs coordonnées bancaires à tous vos abonnés, et vous en perdrez une partie. Posez la question par écrit avant de signer : acceptez-vous de transmettre le portefeuille de cartes tokenisées à un prestataire concurrent certifié, et à quelles conditions ? Une réponse évasive est une réponse.
La prise en charge native de l’abonnement. Le prestataire gère-t-il lui-même les échéances, les périodes d’essai, les changements de formule et la proratisation, ou vous laisse-t-il tout reconstruire ?
La gestion des relances d’échec. Existe-t-il un mécanisme de nouvelle tentative automatique, paramétrable, avec des emails de relance configurables ? C’est le point qui rapporte le plus vite.
La disponibilité du prélèvement SEPA. Beaucoup de prestataires font la carte très bien et le SEPA mal, ou pas du tout. Si vos montants sont élevés, vérifiez ce point tôt.
La grille tarifaire réelle. Au-delà de la commission affichée, regardez les frais de contestation, les frais sur les paiements échoués, les frais de conversion de devise, l’éventuel abonnement mensuel à la plateforme et les frais de virement vers votre compte.
La qualité de la documentation et le support en français. Une documentation à jour, avec un environnement de test complet, vous fera gagner plus de temps qu’une commission inférieure de 0,1 point.
Le cadre légal français et européen
C’est la partie la plus souvent ignorée et la plus sanctionnée. Je précise pour chaque règle si elle s’applique en B2C, en B2B, ou aux deux.
La résiliation en ligne aussi simple que la souscription
S’applique en B2C, et aux contrats conclus entre professionnels et non-professionnels : l’article L. 215-3 du code de la consommation étend le chapitre aux non-professionnels, par exemple une association ou une copropriété. Ne s’applique pas aux relations purement B2B.
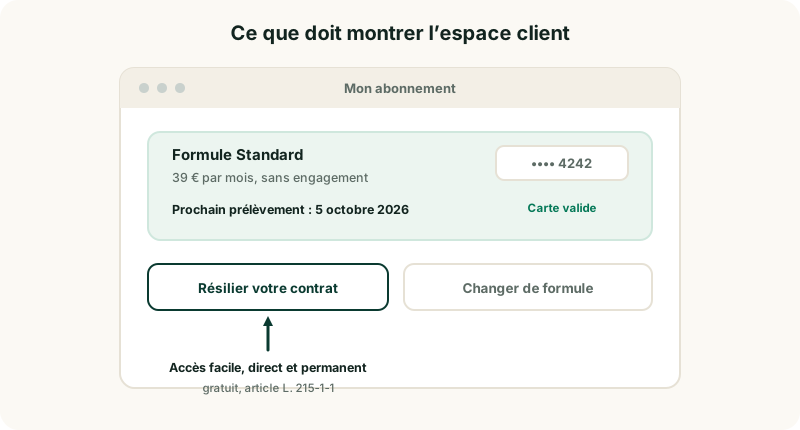
L’article L. 215-1-1 du code de la consommation, créé par la loi du 16 août 2022 et applicable depuis le 1er juin 2023, impose que lorsqu’un contrat a été conclu par voie électronique, ou que le professionnel offre la possibilité de conclure des contrats par voie électronique, la résiliation soit possible par la même voie. Le professionnel doit mettre à disposition une fonctionnalité gratuite, d’accès facile, direct et permanent, et confirmer la réception de la notification sur un support durable.
Le décret du 31 mai 2023 précise les modalités techniques. Concrètement, votre site doit comporter :
- une rubrique intitulée "résilier votre contrat" ou une formule équivalente, en caractères lisibles, directement accessible depuis l’interface où l’on souscrit ;
- un formulaire permettant de renseigner les nom et prénom ou la raison sociale, l’adresse électronique ou postale, la référence du contrat et la date de résiliation souhaitée ;
- une page de récapitulatif avant envoi, permettant de vérifier et de corriger les informations ;
- un bouton de validation portant la mention "notification de la résiliation" ou une formule équivalente ;
- un accusé de réception sur support durable, indiquant la date de fin du contrat et les effets de la résiliation.
Selon la DGCCRF, le manquement est passible d’une amende administrative pouvant atteindre 15 000 euros pour une personne physique et 75 000 euros pour une personne morale.
La reconduction tacite et l’information préalable
S’applique en B2C et aux non-professionnels (articles L. 215-1 et L. 215-3).
Pour un contrat de prestation de services à durée déterminée comportant une clause de reconduction tacite, vous devez informer le consommateur par écrit, par lettre nominative ou courrier électronique dédié, au plus tôt trois mois et au plus tard un mois avant le terme de la période autorisant le rejet de la reconduction. L’information doit mentionner, dans un encadré apparent, la date limite de non-reconduction.
Si cette information n’a pas été envoyée dans ces conditions, le consommateur peut résilier gratuitement le contrat à tout moment à compter de la date de reconduction, et les sommes prélevées après celle-ci lui sont remboursées dans un délai de trente jours, déduction faite des sommes correspondant à l’exécution du contrat. En pratique, cette obligation se code : une tâche planifiée doit parcourir chaque jour les abonnements arrivant dans la fenêtre réglementaire et déclencher l’email dédié.
Le droit de rétractation et ses exceptions
S’applique en B2C pour les contrats à distance : quatorze jours (article L. 221-18). Le B2B en est exclu, sauf le cas particulier des très petites entreprises souscrivant hors de leur activité principale.
L’article L. 221-28 énumère limitativement les exceptions. Deux concernent directement les abonnements en ligne : le service pleinement exécuté avant la fin du délai, et la fourniture de contenu numérique non fourni sur support matériel. Les deux supposent des conditions cumulatives : l’accord préalable et exprès du consommateur pour démarrer, et sa reconnaissance expresse de la perte de son droit de rétractation. Sans ce double consentement explicite, tracé et horodaté, l’exception ne joue pas. Prévoyez deux cases distinctes et non précochées au moment de la souscription, et conservez la preuve.
Les mentions obligatoires avant validation de la commande
S’applique en B2C (articles L. 221-5 et L. 221-14). Avant que le client ne valide, vous devez afficher de manière lisible et compréhensible les caractéristiques essentielles du service, le prix total, la durée du contrat et les conditions de résiliation, ainsi que la durée minimale des obligations du consommateur. Le bouton de validation doit porter une mention non ambiguë du type "commande avec obligation de paiement".
Pour un abonnement, "prix total" signifie le montant de l’échéance, et la périodicité, et le cas échéant le montant total dû sur la durée d’engagement. Une page d’offre qui affiche seulement "29 euros" sans préciser "par mois, engagement 12 mois, soit 348 euros" est en défaut.
L’augmentation de tarif en cours d’abonnement
S’applique en B2C. L’article R. 212-1 du code de la consommation range parmi les clauses irréfragablement abusives celle qui réserve au professionnel le droit de modifier unilatéralement les clauses du contrat relatives à sa durée, aux caractéristiques ou au prix du service. Une clause de ce type est réputée non écrite : le client continue de payer le tarif initial.
Le texte prévoit des tempéraments, notamment pour les contrats à durée indéterminée, à condition que le consommateur soit informé dans un délai raisonnable lui permettant de résilier. En pratique, la seule voie sûre est la suivante : prévenir avant l’échéance, laisser un délai de refus, et permettre la résiliation sans frais si le client refuse. Faites valider votre clause de révision tarifaire par un juriste. Certains secteurs, comme les communications électroniques, relèvent de règles spécifiques plus protectrices, à vérifier selon votre activité.
Le lien avec la facturation électronique
S’applique en B2B. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques, et les grandes entreprises et ETI doivent les émettre. Les PME, TPE et micro-entreprises ont jusqu’au 1er septembre 2027 pour émettre. J’ai détaillé qui est concerné et à quelle date dans mon article sur la facturation électronique.
Conséquence directe pour un abonnement : si vous facturez des clients professionnels, votre système d’abonnement doit produire des factures dans un format électronique structuré et les transmettre par une plateforme agréée, et non un PDF envoyé par email. Vérifiez auprès de votre prestataire de paiement ou de votre outil de facturation si cette sortie est prise en charge, car peu d’outils d’abonnement la gèrent nativement. Les abonnements vendus à des consommateurs ne sont pas concernés par l’obligation d’émission, mais relèvent de la transmission des données de transaction : à vérifier avec votre expert-comptable.
Sécurité et conformité technique
Ne stockez jamais de données de carte. Ni numéro, ni cryptogramme, ni date d’expiration, nulle part : pas en base, pas dans les journaux applicatifs, pas dans un export. Il n’existe aucune bonne raison de le faire pour un abonnement, puisque la tokenisation couvre exactement ce besoin.
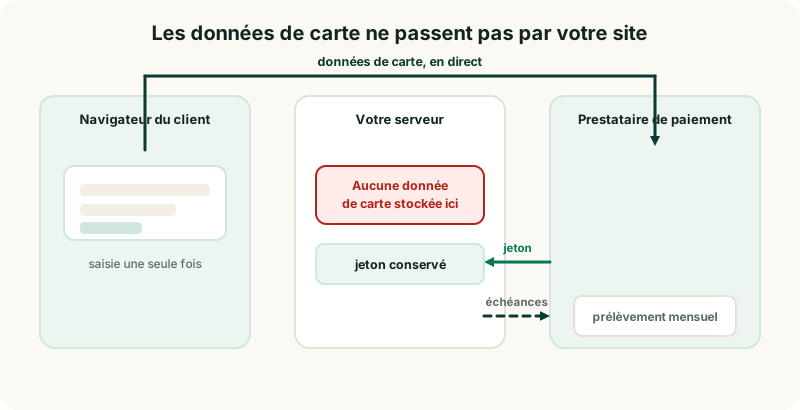
PCI DSS est la norme de sécurité des données de l’industrie des cartes de paiement. Elle s’applique à tout commerçant qui accepte la carte, mais l’étendue de vos obligations dépend de la voie choisie : minimale avec une page hébergée en redirection, réduite avec un cadre intégré, lourde dès que la saisie a lieu dans vos propres pages. C’est une raison de plus de ne pas choisir cette dernière.
L’authentification forte du client, ou SCA, est l’obligation européenne de vérifier l’identité du payeur par au moins deux facteurs indépendants. Sur internet, elle se matérialise le plus souvent par 3DS2, le protocole qui déclenche une validation dans l’application bancaire du client.
Ce que cela change pour votre client : il valide dans son application bancaire à la souscription, une seule fois, puis plus jamais tant que le montant et le bénéficiaire ne changent pas. En revanche, s’il change de formule, met à jour sa carte, ou si votre tarif augmente, une nouvelle authentification peut être exigée. Votre parcours doit donc savoir afficher un écran d’authentification en cours d’abonnement, et pas seulement à l’inscription.
Les échecs de paiement, première cause de perte de revenu
Sur un abonnement installé, vous perdrez plus de clients par accident que par décision. C’est ce qu’on appelle l’attrition involontaire, et c’est le gisement le plus rentable de votre activité récurrente, parce que ces clients voulaient rester.
Les causes sont peu nombreuses et bien identifiées : la carte expirée, la plus fréquente et la plus facile à anticiper puisque la date est connue à l’avance ; la provision insuffisante, fréquente en fin de mois et souvent résolue par une nouvelle tentative quelques jours plus tard ; l’opposition ou le remplacement de la carte, qui nécessite une action du client ; le changement de banque ou la clôture du compte, signalé en SEPA par un code de rejet explicite.
Une séquence de relance type
Cette séquence est un point de départ raisonnable, à ajuster selon votre secteur et votre taux de récupération observé.
| Jour | Action | Canal | État de l’abonnement |
|---|---|---|---|
| J-15 | Alerte préventive d’expiration de carte | Actif | |
| J0 | Échec de la première tentative | Email informatif avec lien de mise à jour | Impayé |
| J+3 | Deuxième tentative automatique | Aucun message si elle réussit | Impayé |
| J+7 | Troisième tentative automatique | Email de rappel, ton neutre | Impayé |
| J+12 | Quatrième et dernière tentative | Email annonçant la date de suspension | Impayé |
| J+15 | Suspension de l’accès au service | Email de suspension avec lien de réactivation | Suspendu |
| J+30 | Résiliation automatique | Email de clôture | Résilié |
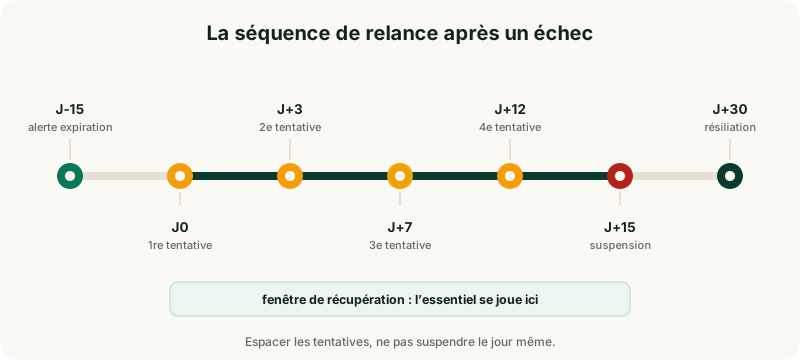
Quatre principes derrière ce tableau. Espacez les tentatives : rejouer trois fois dans la même journée ne sert à rien et peut vous être facturé par votre prestataire. Ne suspendez pas immédiatement : un client qui perd l’accès le jour même d’un simple découvert temporaire part en colère. Écrivez des emails utiles, pas culpabilisants : le message doit contenir un lien direct vers la mise à jour du moyen de paiement, et rien d’autre. Alertez avant l’expiration : c’est la seule relance qui évite l’échec au lieu de le réparer.
Enfin, la relance automatique intelligente proposée par certains prestataires ajuste la date de nouvelle tentative en fonction des données du réseau. Si votre prestataire la propose, activez-la et mesurez.
Les cas qui compliquent tout et qu’il faut prévoir dès le départ
Ces situations arriveront. Les traiter après coup coûte trois fois plus cher que les cadrer avant.
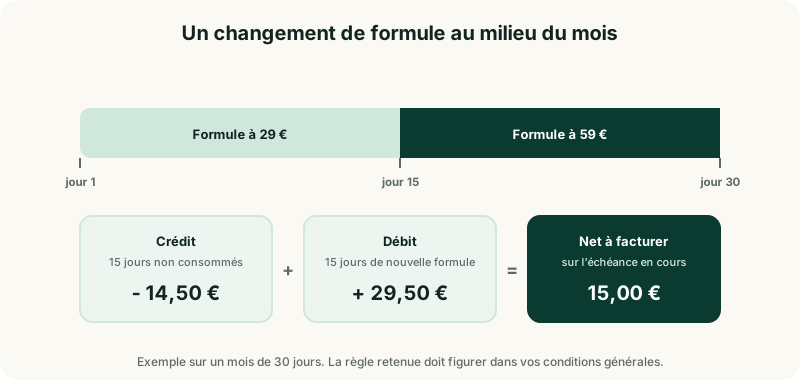
Le changement de formule en cours de période. Si un client passe d’une formule à 29 euros à une formule à 59 euros au quinzième jour d’un mois de trente jours, que facturez-vous ? La proratisation consiste à ne facturer chaque formule qu’au prorata des jours réellement consommés. Décidez à l’avance : proratisation immédiate avec facture complémentaire, proratisation reportée sur l’échéance suivante, ou application du nouveau tarif seulement à la période suivante. Les trois sont défendables, mais seule celle qui est écrite dans vos conditions générales est opposable.
La période d’essai. Gratuite ou payante ? Avec ou sans moyen de paiement enregistré à l’inscription ? Une période d’essai gratuite qui bascule automatiquement en abonnement payant exige une information particulièrement claire avant validation.
La remise limitée dans le temps. "Trois mois à moitié prix" implique que votre système sache appliquer un tarif différent sur un nombre d’échéances défini, puis revenir au tarif normal, en prévenant le client avant la bascule.
La pause d’abonnement. Utile en fidélisation, coûteuse en développement : un abonnement en pause n’est ni actif, ni résilié, ni impayé. C’est un état supplémentaire, avec ses propres règles de reprise.
Le remboursement partiel. Décidez qui a le droit de l’accorder, dans quelles limites, et comment il remonte en comptabilité.
La TVA et les clients dans un autre pays de l’Union européenne. Pour les services fournis par voie électronique à des consommateurs établis dans un autre État membre, la TVA est en principe due dans le pays du client. L’article 259 D du code général des impôts prévoit un seuil de 10 000 euros de ventes transfrontalières annuelles dans l’Union, en deçà duquel un vendeur établi en France peut continuer à appliquer la TVA française. Au-delà, vous appliquez le taux du pays du client et déclarez via le guichet unique. En B2B intracommunautaire, le mécanisme d’autoliquidation s’applique généralement, sous réserve de valider le numéro de TVA du client. Conséquence technique : votre système doit stocker le pays du client, le justifier par des éléments de preuve, et appliquer le bon taux au bon moment.
La synchronisation avec la comptabilité. Une facture par échéance, avec une numérotation continue, un export exploitable par votre expert-comptable, et un rapprochement entre les versements du prestataire, qui sont nets de commission, et vos factures, qui sont brutes. C’est ce dernier point qui fait perdre le plus de temps en fin d’exercice.
Ce qu’il faut mesurer
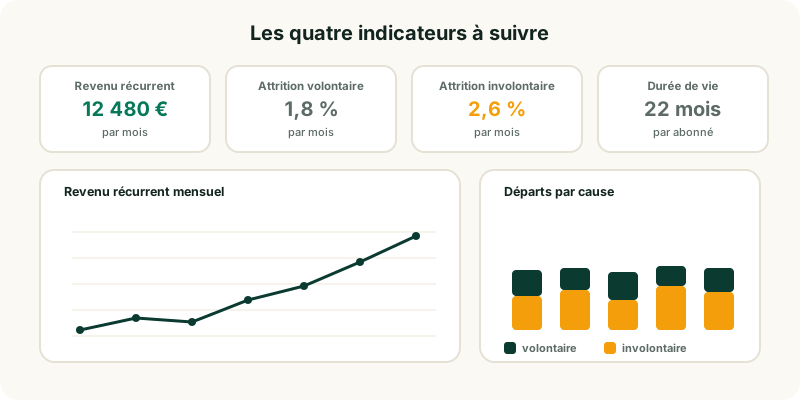
Quatre indicateurs suffisent pour piloter un abonnement. Le cinquième, celui qui change vraiment les décisions, est une distinction.
Le revenu récurrent mensuel : la somme des abonnements actifs ramenés au mois. C’est votre base, pas votre chiffre d’affaires encaissé.
Le taux d’attrition, c’est-à-dire la part d’abonnés perdus sur une période, qu’il faut scinder en deux. L’attrition volontaire regroupe les clients qui ont décidé de partir : la corriger suppose d’agir sur le produit, le prix ou le service, ce qui est long. L’attrition involontaire regroupe les clients partis par échec de paiement : la corriger suppose d’agir sur vos relances, ce qui est rapide, mesurable, et ne demande aucune décision stratégique. C’est pour cela que distinguer les deux est le premier levier d’amélioration : une bonne part de vos pertes se règle en améliorant une séquence d’emails et un calendrier de nouvelles tentatives, pas en refaisant votre offre.
Le taux d’échec de paiement, mesuré sur les échéances présentées et ventilé par cause et par moyen de paiement. C’est lui qui vous dira si une bascule vers le SEPA vaut le coup.
La durée de vie moyenne d’un abonné, qui découle du taux d’attrition et donne la valeur d’un client. C’est le chiffre qui autorise, ou non, une dépense d’acquisition.
Quelle voie pour quel besoin
| Besoin | Voie recommandée | Coût indicatif | Délai |
|---|---|---|---|
| Une ou deux formules simples, lancement rapide | Page de paiement hébergée | Quelques centaines d’euros de paramétrage, hors commissions | Quelques jours |
| Site e-commerce existant avec un module mature disponible | Module ou extension du CMS | Licence annuelle et paramétrage, ordre du millier d’euros | 1 à 3 semaines |
| Tarification à l’usage, paliers, abonnements groupés | Intégration API sur mesure | Plusieurs milliers d’euros, plus maintenance annuelle | Plusieurs semaines à plusieurs mois |
| Montants élevés, engagement long, clientèle française | Page hébergée ou API, avec prélèvement SEPA | Selon la voie retenue | Ajouter le délai d’obtention de l’ICS |
| Facturation de clients professionnels | API sur mesure ou outil de facturation conforme | À chiffrer avec votre outil comptable | Plusieurs semaines |
Ces montants sont des ordres de grandeur destinés à cadrer un budget, et non des tarifs relevés sur une grille publique. Les commissions des prestataires sont à vérifier sur leur grille tarifaire publiée, à la date où vous la consultez.
Checklist avant de lancer
Questions fréquentes
Peut-on faire des abonnements sans CMS e-commerce ?
Oui. Une page de paiement hébergée par un prestataire permet de vendre un abonnement depuis un site vitrine, voire depuis un simple lien. Vous créez l’offre chez le prestataire, vous posez un bouton sur votre site, et il gère les échéances. C’est la voie la plus rapide pour valider une offre avant d’investir dans une plateforme.
Quel est le coût réel d’un abonnement à 29 euros par mois ?
Il comprend la commission du prestataire prélevée à chaque échéance, les frais éventuels sur les paiements échoués et les contestations, et le coût amorti de la mise en oeuvre et de la maintenance. Sur des montants faibles, la commission proportionnelle pèse peu en valeur absolue mais représente une part non négligeable du revenu. Calculez-la sur douze échéances, pas sur une, et vérifiez la grille tarifaire publiée du prestataire à la date de votre calcul.
Carte bancaire ou prélèvement SEPA pour un abonnement ?
La carte convient aux petits montants, aux engagements courts et à une clientèle internationale : mise en place immédiate, mais plus d’échecs liés aux expirations. Le prélèvement SEPA convient aux montants élevés et aux engagements longs : coût fixe par transaction plus avantageux, mais mandat à obtenir et fenêtre de contestation de huit semaines. Beaucoup d’entreprises proposent les deux et laissent le client choisir.
Que faire quand un paiement d’abonnement échoue ?
Ne suspendez pas immédiatement. Prévoyez trois à quatre nouvelles tentatives espacées sur une quinzaine de jours, accompagnées d’emails contenant un lien direct de mise à jour du moyen de paiement. Suspendez l’accès vers le quinzième jour, résiliez vers le trentième. La majorité des paiements récupérables le sont dans les deux premières semaines.
Est-on obligé de permettre la résiliation en ligne d’un abonnement ?
Oui, en B2C. Depuis le 1er juin 2023, l’article L. 215-1-1 du code de la consommation impose, pour les contrats conclus par voie électronique ou lorsque le professionnel permet de souscrire en ligne, une fonctionnalité de résiliation gratuite, d’accès facile, direct et permanent, avec accusé de réception sur support durable. Selon la DGCCRF, le manquement est passible d’une amende administrative pouvant atteindre 15 000 euros pour une personne physique et 75 000 euros pour une personne morale.
Comment gérer la TVA sur un abonnement vendu à l’étranger ?
Pour un service fourni par voie électronique à un consommateur d’un autre État membre de l’Union, la TVA est en principe due dans le pays du client. Un seuil de 10 000 euros de ventes transfrontalières annuelles dans l’Union permet, en deçà, d’appliquer la TVA française (article 259 D du code général des impôts). Au-delà, vous appliquez le taux du pays du client et déclarez par le guichet unique. En B2B intracommunautaire, l’autoliquidation s’applique généralement après validation du numéro de TVA du client.
Conclusion
Le paiement par abonnement n’est pas une fonctionnalité de paiement, c’est un système de gestion du temps. Le bon ordre des décisions est presque toujours le même : d’abord le moyen de paiement, qui découle du montant et de la durée d’engagement ; ensuite la voie de mise en oeuvre, en commençant par la plus légère ; ensuite la conformité, qui se code et ne s’ajoute pas après ; et enfin les relances d’échec, qui sont ce qui rapporte le plus vite.
Le vrai piège n’est pas la technique. C’est de lancer un abonnement sans fonctionnalité de résiliation en ligne et sans séquence de relance, puis de découvrir six mois plus tard qu’on perd des clients qui voulaient rester.
Si la mise en place passe par votre site e-commerce ou par un développement sur mesure, mon partenaire Websource et son équipe à Aix-en-Provence peuvent s’en charger (contact Websource). Pour tout ce qui touche à la visibilité de vos pages d’offres et de votre blog, vous pouvez m’écrire à contact@zeliagutierrez.fr.