Article à jour en septembre 2026. Le calendrier de cette réforme a déjà été reporté par le passé : je mets cet article à jour si une loi de finances le modifie.
Depuis le 1er septembre 2026, vous devez déjà pouvoir recevoir des factures électroniques. Si vous n’avez encore rien fait, pas de panique. Mais il faut s’y mettre.
Le gouvernement l’a confirmé le jour même dans son communiqué : les grandes entreprises et les ETI commencent à émettre, et toutes les entreprises doivent se mettre en capacité de recevoir. Selon ce communiqué, deux tiers des entreprises avaient déjà choisi leur plateforme au 1er septembre.
Si vous faites partie du tiers restant, rien de dramatique. L’administration a publié un guide pratique de démarrage très clair : les entreprises sans plateforme doivent engager la démarche sans attendre, sans bloquer leur activité ni leurs paiements.
Je ne suis pas expert-comptable : mon métier, c’est la visibilité des TPE en ligne. Mais beaucoup de clients m’ont posé la question. J’ai donc lu les textes et le guide officiel, et je vous en fais la synthèse la plus simple possible, sources à l’appui. Pour votre cas précis, votre expert-comptable reste la bonne personne.
C’est quoi, une facture électronique (et ce que ce n’est pas)
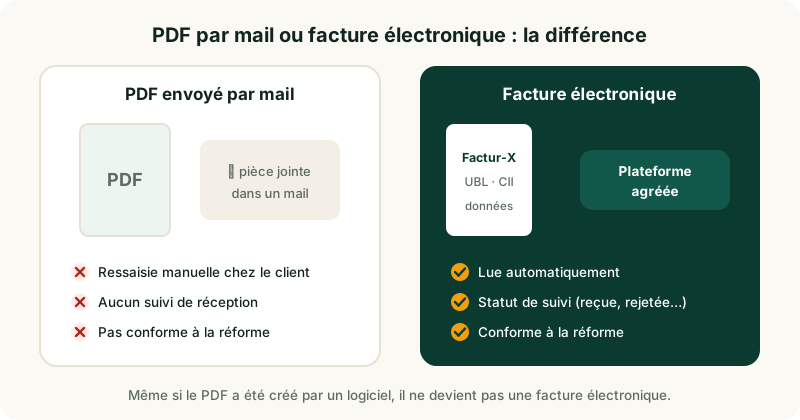
Commençons par le malentendu le plus répandu : un PDF envoyé par mail n’est pas une facture électronique au sens de la réforme. Même s’il a été créé par un logiciel.
Une facture électronique, au sens de la réforme, est une facture :
- structurée : ses données (montant, TVA, SIREN, date) sont lisibles directement par un logiciel, sans ressaisie ;
- dans un format officiel : Factur-X, UBL ou CII ;
- transmise par une plateforme agréée, et non par mail.
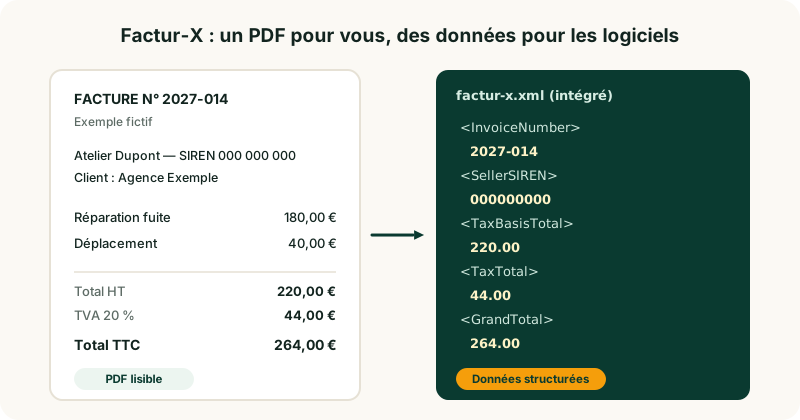
Le format le plus simple à comprendre est Factur-X : un PDF lisible par un humain, qui contient un fichier de données lisible par une machine. Deux en un. UBL et CII sont des formats purement « données », sans affichage.
Dernière notion : le cycle de vie de la facture. Ce sont des statuts qui suivent la facture après son envoi (reçue, rejetée, refusée, encaissée…) et que les plateformes s’échangent. Vous saurez par exemple si votre client a bien reçu votre facture, ou pourquoi elle a été rejetée.
Suis-je concerné ?
Répondez à ces quatre questions, dans l’ordre.
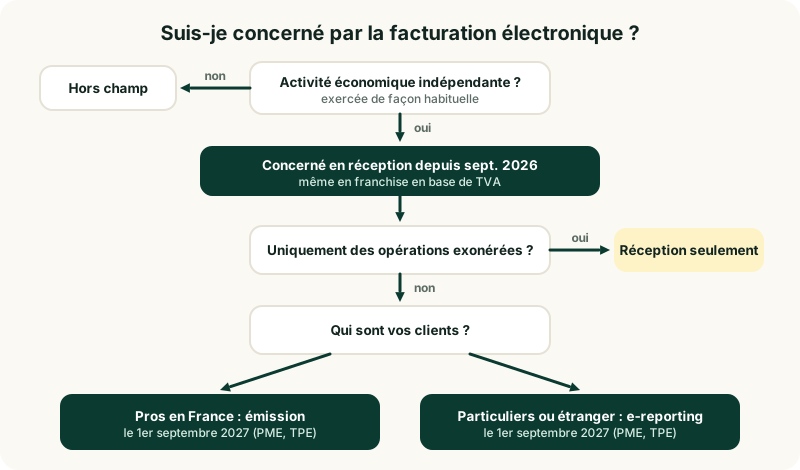
1. Exercez-vous une activité économique indépendante, de façon habituelle ? Si oui, vous êtes assujetti à la TVA (dans le champ de la TVA), même si vous ne la facturez pas. Selon impots.gouv.fr, vous êtes alors « dans le champ de la réforme, au moins en réception ».
2. Êtes-vous en franchise en base de TVA ? Vous êtes quand même concerné. Beaucoup de micro-entrepreneurs et d’auto-entrepreneurs l’ignorent : la franchise vous dispense de facturer la TVA, pas de la réforme. L’administration précise que la réforme s’applique à tous les assujettis, franchisés en base compris.
3. Réalisez-vous uniquement des opérations exonérées de TVA ? Certaines activités sont exonérées par la loi (articles 261 à 261 E du Code général des impôts), comme certains actes médicaux. Dans ce cas, selon impots.gouv.fr, vous n’êtes pas concerné en émission. Mais vous devez pouvoir recevoir les factures électroniques de vos fournisseurs.
4. Vos clients sont-ils des entreprises ou des particuliers ? Pour vos clients professionnels en France, vous devrez émettre des factures électroniques. Pour vos clients particuliers ou étrangers, pas de facture électronique, mais une transmission de données à l’administration : l’e-reporting.
Pour un diagnostic personnalisé, l’administration propose un test en ligne.
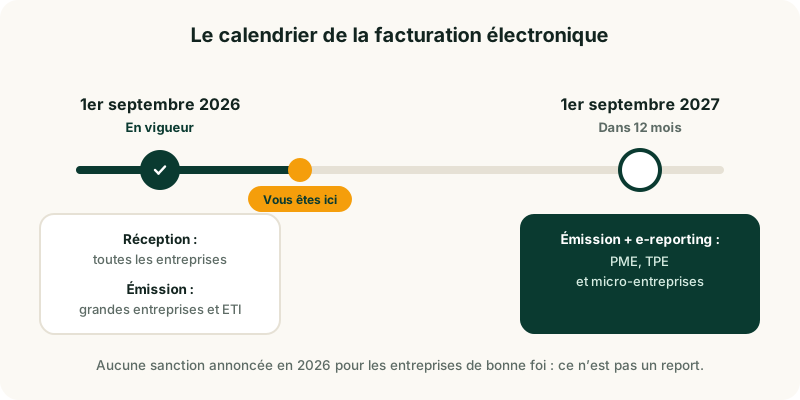
Le calendrier, date par date
| Date | Qui | Ce qui devient obligatoire | Aujourd’hui |
|---|---|---|---|
| 1er sept. 2026 | Toutes les entreprises assujetties à la TVA, micro-entrepreneurs et franchisés en base compris | Recevoir les factures électroniques via une plateforme agréée | En vigueur |
| 1er sept. 2026 | Grandes entreprises et ETI | Émettre des factures électroniques et transmettre les données | En vigueur |
| 1er sept. 2027 | PME, TPE, micro-entreprises | Émettre des factures électroniques et transmettre les données (e-reporting) | Dans 12 mois |
Sources : communiqué du ministère de l’Économie et guide pratique de la DGFiP.
Recevoir, émettre, e-reporting : trois obligations différentes
On les confond souvent. Elles n’arrivent pas au même moment et ne demandent pas le même effort.
1. Recevoir (depuis septembre 2026)
Ce que c’est : recevoir, via une plateforme agréée, les factures électroniques de vos fournisseurs. Exemple : un plombier achète ses fournitures chez un grossiste, une grande entreprise. Depuis le 1er septembre 2026, ce grossiste lui envoie ses factures électroniquement : le plombier doit avoir une plateforme pour les recevoir. L’effort : faible, il s’agit surtout de choisir une plateforme et d’y être inscrit.
2. Émettre (septembre 2027 pour les PME et TPE)
Ce que c’est : envoyer vos factures à vos clients professionnels au format électronique, via votre plateforme. Exemple : en septembre 2027, le même plombier facture une réparation à une agence immobilière. Sa facture part en format électronique, de sa plateforme vers celle de l’agence. L’effort : moyen, votre outil doit produire le bon format et être relié à votre plateforme.
3. L’e-reporting (septembre 2027 pour les PME et TPE)
Ce que c’est : transmettre à l’administration les données des ventes qui ne passent pas par une facture électronique (ventes aux particuliers, ventes à l’étranger), et parfois les données de paiement. Exemple : un boulanger ne fait pas de factures électroniques à ses clients particuliers, mais il transmettra un récapitulatif de ses ventes via sa plateforme. L’effort : variable, souvent automatisé par la plateforme ou la caisse. À vérifier avec votre prestataire.
La plateforme agréée : à quoi ça sert et comment en choisir une
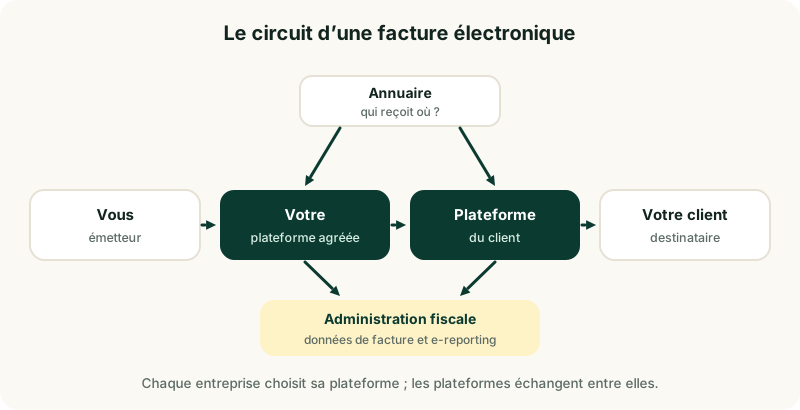
Une plateforme agréée (on disait « PDP », plateforme de dématérialisation partenaire) est un prestataire immatriculé par l’administration pour trois ans renouvelables, selon impots.gouv.fr. Elle envoie et reçoit vos factures électroniques, convertit les formats si besoin et transmet les données à l’administration.
La différence avec un logiciel de facturation : un logiciel crée vos factures, une plateforme agréée les transporte de façon officielle. Certains logiciels sont eux-mêmes plateformes agréées, d’autres y sont connectés, d’autres ni l’un ni l’autre. Un logiciel seul, non relié à une plateforme agréée, ne suffit pas.
L’annuaire est l’autre pièce du puzzle : un répertoire central tenu par l’administration, qui indique pour chaque entreprise sur quelle plateforme elle reçoit ses factures. C’est votre plateforme qui vous y inscrit (economie.gouv.fr).
Vérifier qu’une plateforme est bien agréée
Une seule source fait foi : la liste officielle des plateformes agréées sur impots.gouv.fr, téléchargeable en PDF, XLSX ou ODS. Elle distingue les plateformes définitivement immatriculées de celles immatriculées « sous réserve » de tests. Ne vous fiez pas à un logo « agréé » sur un site commercial : cherchez le nom dans la liste.
Cinq critères pour choisir
- Le tarif : abonnement, coût par facture au-delà d’un volume, frais de mise en service.
- La connexion à votre expert-comptable : demandez-lui d’abord ce qu’il utilise. C’est souvent le choix le plus simple.
- La reprise de l’existant : connexion à votre logiciel de facturation, votre caisse, votre boutique en ligne.
- Les formats : Factur-X, UBL et CII, en émission comme en réception.
- La réversibilité : pouvoir partir avec toutes vos factures et vos données si vous changez de prestataire.
Combien ça coûte vraiment
Pour beaucoup de TPE, le coût est modéré, et parfois déjà couvert par un outil que vous payez.
Les cas où c’est déjà inclus. Si vous utilisez un logiciel de facturation, de comptabilité, l’outil de votre expert-comptable ou celui de votre banque, vérifiez d’abord s’il est plateforme agréée ou connecté à l’une d’elles. C’est fréquent, et c’est souvent inclus dans l’abonnement ou proposé en option.
Les cas où c’est plus coûteux. Une boutique en ligne ou un logiciel sur mesure peut demander une adaptation technique ponctuelle. C’est là que les devis montent, pas sur l’abonnement lui-même.
Les tarifs varient beaucoup d’une plateforme à l’autre, en particulier pour la seule réception. Demandez deux ou trois devis et comparez avec les cinq critères ci-dessus.
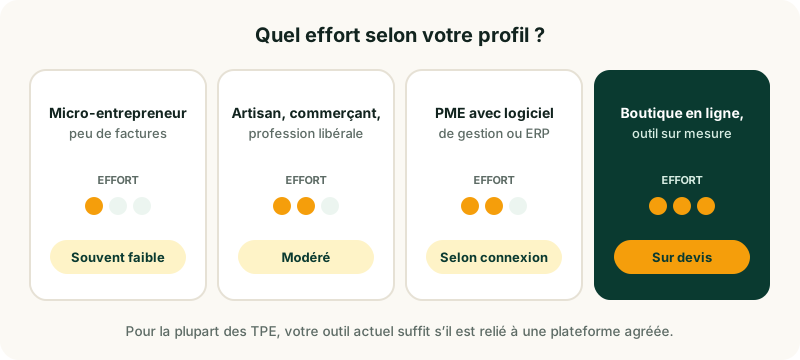
Démontons l’argument « il faut tout changer ». Non. La réforme change la façon d’envoyer vos factures, pas votre façon de travailler. Dans la plupart des cas, vous gardez votre logiciel, votre expert-comptable et vos habitudes. Méfiez-vous des offres qui vous poussent à changer tout votre système « avant qu’il ne soit trop tard » : pour une PME, l’émission n’arrive qu’en septembre 2027.
Et si je ne fais rien ?
Sur le plan opérationnel. Jusqu’à votre échéance d’émission, vos clients ne peuvent pas refuser de vous payer au seul motif que votre facture n’est pas électronique. Le guide de la DGFiP le dit clairement : un client ne peut pas vous imposer l’émission électronique avant septembre 2027. En revanche :
- vos fournisseurs soumis à l’émission vous envoient déjà des factures électroniques, qu’il faut pouvoir recevoir ;
- à partir de septembre 2027, une facture envoyée en PDF à un client professionnel ne sera plus conforme ;
- les grandes entreprises organisent déjà leur comptabilité fournisseurs autour du circuit électronique : rester en dehors rendra les échanges plus lents.
Sur le plan administratif. La loi de finances pour 2026 (article 123, résumé par Service Public) prévoit :
- 50 € par facture non émise au format électronique, dans la limite de 15 000 € par an ;
- 500 € par manquement à l’e-reporting, dans la même limite annuelle ;
- sans plateforme de réception : une mise en demeure de se conformer sous trois mois, puis 500 €, puis 1 000 € par trimestre si rien ne change ;
- pas d’amende pour une première infraction corrigée spontanément ou dans les 30 jours suivant la demande de l’administration.
Et la tolérance ? Le gouvernement a annoncé « aucune sanction pour aucune entreprise en 2026 » (communiqué du 1er septembre 2026). Le guide précise que les sanctions ne seront pas appliquées « de manière immédiate, automatique et aveugle » si la difficulté est « réelle, documentée et suivie d’actions de correction ». Mais ce n’est « ni un report ni une suspension de l’obligation ». La tolérance protège ceux qui avancent, pas ceux qui attendent : gardez une trace de vos démarches.
Besoin d’aide ? L’administration a ouvert une ligne d’assistance : 0 806 807 807.
Votre plan d’action en 5 étapes
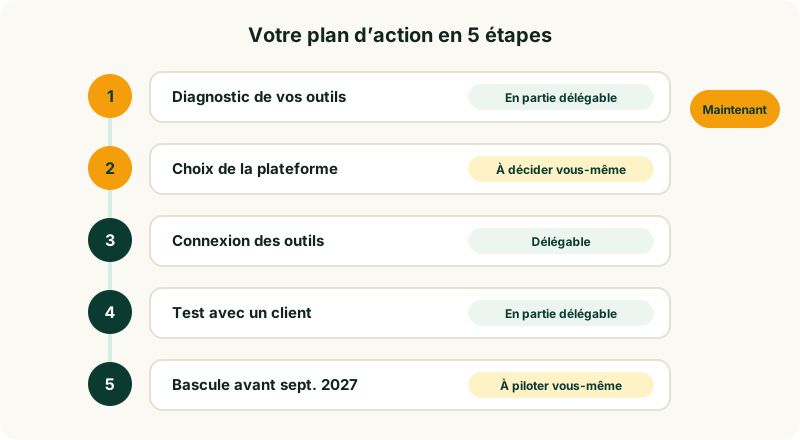
1. Faire le diagnostic de l’existant (une heure). Listez vos outils : facturation, comptabilité, caisse, boutique en ligne, CRM. Notez vos types de clients et votre volume de factures. En partie délégable : vous seul connaissez vos flux.
2. Choisir votre plateforme (maintenant, pour la réception). Demandez d’abord à votre expert-comptable et à l’éditeur de votre logiciel. Vérifiez le nom dans la liste officielle. À décider vous-même : le contrat vous engage.
3. Connecter vos outils (d’ici le printemps 2027). Reliez votre logiciel, votre site e-commerce ou votre outil de gestion à la plateforme. Délégable : c’est un travail technique.
4. Tester avec un client (avant l’été 2027). L’administration permet d’émettre volontairement avant votre échéance. Faites un essai avec un client de confiance ; si ça échoue, le guide précise que vous pouvez revenir temporairement à votre méthode habituelle. En partie délégable.
5. Basculer (au plus tard le 1er septembre 2027). Toutes vos factures aux professionnels partent par la plateforme, l’e-reporting est activé. À piloter vous-même : vérifiez les premiers envois.
Le cas des sites e-commerce et des outils métier
Si vos factures sont générées automatiquement par une boutique en ligne, un logiciel métier ou un outil sur mesure, la question n’est pas seulement « quelle plateforme ? », mais aussi « comment mon outil va-t-il lui parler ? ».
- Votre outil propose un connecteur vers une plateforme agréée : il suffit de l’activer et de le paramétrer.
- Votre outil exporte au bon format (Factur-X, UBL ou CII) sans connexion directe : il faut organiser le transfert, manuellement ou par automatisation.
- Votre outil ne sait rien faire de tout ça (vieux module, développement maison) : il faut l’adapter.
Pour une boutique en ligne, pensez aussi aux ventes aux particuliers : pas de facture électronique, mais de l’e-reporting. La boutique doit pouvoir fournir ces données à la plateforme. Votre expert-comptable vous dira ce qui est obligatoire ; c’est souvent un développeur ou une agence qui fera le raccordement.
Checklist : 10 vérifications
Questions fréquentes
Un PDF envoyé par mail suffit-il ?
Non. Au sens de la réforme, une facture électronique est une facture structurée (Factur-X, UBL ou CII) transmise par une plateforme agréée. Un PDF par mail reste accepté par vos clients jusqu’à votre obligation d’émission, en septembre 2027 pour les PME et TPE, mais il ne sera plus conforme ensuite.
Les auto-entrepreneurs sont-ils concernés ?
Oui, y compris ceux en franchise en base de TVA. Ils doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Ils devront émettre des factures électroniques et transmettre leurs données à partir du 1er septembre 2027.
Et mes factures aux particuliers ?
Elles ne passent pas en facture électronique. En revanche, les données de ces ventes devront être transmises à l’administration via votre plateforme : c’est l’e-reporting, obligatoire à partir du 1er septembre 2027 pour les PME, TPE et micro-entreprises.
Puis-je garder mon logiciel actuel ?
Le plus souvent, oui. Votre logiciel doit être lui-même plateforme agréée, ou être connecté à une plateforme agréée. Renseignez-vous auprès de votre éditeur avant de changer d’outil.
Que risque-t-on vraiment ?
Le gouvernement a annoncé qu’aucune sanction ne serait appliquée en 2026 aux entreprises de bonne foi. La loi de finances pour 2026 prévoit ensuite 50 € par facture non émise au format électronique et 500 € par manquement à l’e-reporting, dans la limite de 15 000 € par an, ainsi qu’une mise en demeure avant toute amende pour l’absence de plateforme de réception.
Qui choisit la plateforme, moi ou mon client ?
Chaque entreprise choisit librement sa propre plateforme. Vous n’avez pas besoin d’utiliser celle de vos clients : les plateformes agréées échangent entre elles, et l’annuaire indique à chacune où envoyer les factures.
Conclusion
La facturation électronique n’est ni une usine à gaz ni une dépense forcément lourde. Pour la plupart des TPE et PME, elle tient en deux gestes : choisir une plateforme agréée maintenant pour la réception, puis préparer l’émission d’ici septembre 2027, souvent avec les outils que vous utilisez déjà.
Le vrai piège n’est pas la réforme. C’est d’attendre l’été 2027 pour découvrir que votre boutique en ligne ne sait pas produire le bon format.
Pour comparer les solutions, mon partenaire Websource a publié un comparatif des logiciels de facturation français. Et si vos factures sortent d’un site e-commerce ou d’un outil sur mesure, son équipe à Aix-en-Provence peut s’occuper du raccordement (contact Websource). Pour tout ce qui touche à la visibilité de votre site, vous pouvez m’écrire à contact@zeliagutierrez.fr.